Обзор рынков 7 сентября: Brent штурмует $98 на фоне атак в Ормузском проливе, а чипмейкеры тянут Азию вверх
Мировые рынки начинают новую неделю в противоречивом настроении. Сильная статистика по занятости в США поддержала веру в устойчивость экономики, но одновременно вернула ожидания повышения ставки ФРС. Главным источником риска остаётся Ближний Восток: новые удары США и Ирана по судам в районе Ормузского пролива подняли Brent к семинедельному максимуму. Азия растёт благодаря производителям полупроводников, Европа снижается из-за инфляционных и политических рисков, а золото и биткоин находятся под давлением высоких доходностей. Американские биржи сегодня закрыты в связи с празднованием Дня труда, поэтому общая торговая активность будет ниже обычной.
США: Рынок ждёт инфляцию
Итоги последней сессии: Американские индексы завершили торги снижением из-за сильного отчёта по рынку труда. В августе экономика США создала 162 000 рабочих мест против ожидаемых 56 000, а безработица сохранилась на уровне 4,1%.
Ожидания по ставке ФРС: Сейчас рынок оценивает вероятность повышения ставки 16 сентября примерно в 58%, а до конца октября — около 70%. Сегодня основные площадки США закрыты, на срочном рынке динамика сдержанная (S&P 500 -0,1%, Nasdaq +0,3%), инвесторы ждут свежих данных по инфляции.
Европа: Нефть и политика давят на рынок
Динамика индексов и секторов: Индекс STOXX 600 теряет 0,1–0,3%, швейцарский рынок просел на 1,2%. Нефтегазовый сектор растет на 1,2% на фоне дорогой нефти, в то время как фарма под давлением: акции Novartis рухнули на 3,3% из-за провала испытаний препарата pelacarsen.
Политика и ЕЦБ: Неопределенность усилили выборы в Саксонии-Анхальт, где АдГ набрала около 44%. В четверг состоится заседание ЕЦБ: рынок ждёт повышения ставки на 25 б.п. до 2,75%, оценивая вероятность еще одного шага до 3% к декабрю в 75%.
Азия: Полупроводники вытягивают рынок
Ралли на чипах: Азиатские площадки торгуются преимущественно в плюсе: Nikkei 225 прибавляет 2,1%, KOSPI взлетел на 4,6%, Shanghai Composite — на 0,1%, тогда как Hang Seng теряет 0,8%. Локомотивом стали гиганты Samsung Electronics (+5,3%) и SK Hynix (+8,1%). Позитив подкрепил Foxconn, отчитавшийся о рекордной августовской выручке (+52% г/г).
Давление на Индию: Индийские индексы (Nifty 50 -0,25%, Sensex -0,24%) снижаются: для страны-импортёра подорожание энергоносителей создаёт риски роста инфляции и расширения торгового дефицита.
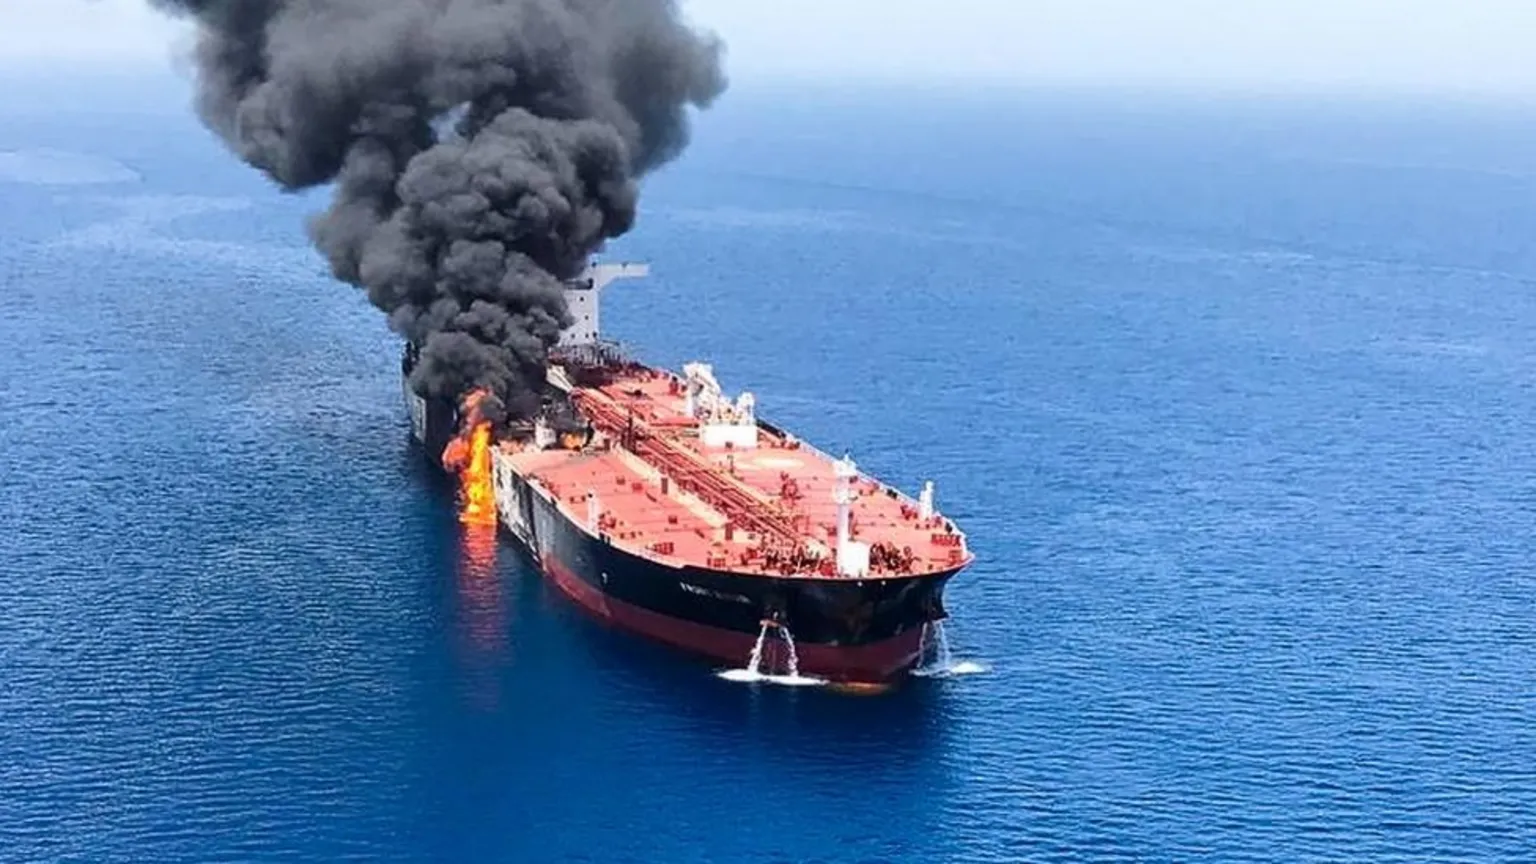
Нефть: Новая эскалация возле Ормузского пролива
Котировки: Brent поднялась к семинедельному максимуму — около $97,48 за баррель (+1,25%), WTI прибавляет до $92,62 (+1,25%).
Обострение и риски: За выходные силы США атаковали три иранских танкера, Иран заявил об ответных ударах по судам США и нарушителям маршрутов. Трафик через Ормузский пролив упал до минимума с мая (10 судов в сутки), а OPEC+ сохранила квоты. Goldman Sachs допускает скачок Brent к $120 при эскалации.
Золото, валюты, облигации и криптовалюты
Драгметаллы и облигации: Золото снижается до $4 398,13 (−0,7%), серебро просело до $65,53 из-за высоких доходностей US Treasuries (10-летние около 4,78%), лишающих металлы процентного дохода. DXY торгуется около 99,1, иена укрепилась до 155,76 за доллар на ожиданиях повышения ставки Банком Японии.
Криптовалюты: Биткоин снижается на 0,4% до $79 400 (диапазон $79 100–80 500), Ethereum — у $2 490. Негативным фоном стал взлом кошелька сети Liquid Network с выводом 4 000 BTC ($320 млн) предположительно «белыми хакерами».
Главные события недели
После спокойного понедельника инвесторов ждет ключевая неделя перед сентябрьскими заседаниями мировых регуляторов.
| Дата | Событие |
|---|---|
| 10 сентября | Решение ЕЦБ по процентной ставке; Индекс PPI США; Отчётность Oracle |
| 11 сентября | Индекс потребительских цен (CPI) в США |
| 15–16 сентября | Заседание ФРС США по процентной ставке |
| 17–18 сентября | Заседание Банка Японии |
Итог: Сегодня рынки разделились: техсектор растёт на полупроводниках, а геополитика и нефть выше $97 давят на европейские акции и золото. Главный риск — штурм нефтью отметки $100, что разгонит инфляционные ожидания. До выхода американского CPI в четверг наиболее вероятны осторожные торги и локальная волатильность.