Трамп сорвал сделку с Ираном: Нефть взлетает к $107, золото бьет 7-недельный минимум, Kospi рухнул на 2,7%!
В понедельник, 28 сентября 2026 года (данные на 08:30 GMT), рынки переживают острый геополитический разворот: Дональд Трамп отклонил иранское предложение по Ормузскому проливу, вернуть переговоры в конструктивное русло пока не удалось. Нефть Brent подскочила выше $106, а золото рухнуло почти на 3% до семинедельного минимума из-за взлета доходностей US Treasuries (UST 10 лет — 5,21%). В Азии произошел обвал корейского Kospi (−2,70%), пока фьючерсы на S&P 500 снижаются перед открытием Уолл-стрит.
Сырьё: Трамп отверг сделку по Ирану — Brent $106+, золото рухнуло
Переговоры сорваны: Иран предлагал открыть Ормузский пролив за 7 дней в обмен на разморозку активов и снятие санкций. Трамп заявил, что Иран «переиграл», и отклонил предложение. Через пролив проходит ~20% мировой нефти, поэтому задержка вернула геополитическую премию в энергоносители.
Парадокс золота: Металл обновляет 7-недельный минимум, несмотря на геополитику. Доходность 10-летних облигаций США (5,21%) и вероятность октябрьского повышения ставки ФРС (~70%) делают альтернативную стоимость удержания непроцентного золота слишком высокой.
Фондовый рынок: Давление на чипмейкеров и пауза OpenAI
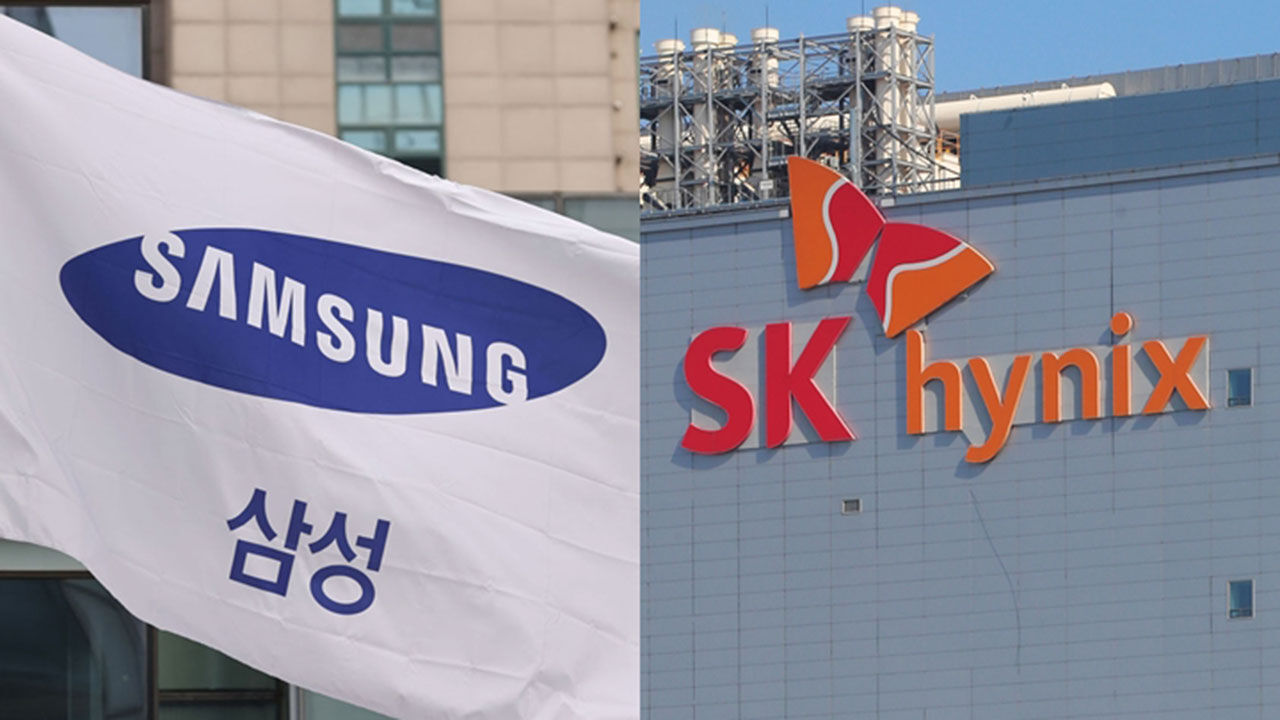
Азиатский сектор: Южнокорейский Kospi рухнул на −2,70% после праздников. Samsung Electronics и SK hynix потеряли более 5% на новостях о возможном IPO дочерней Solidigm. Напротив, Гонконг (Hang Seng +0,50%) вырос третью сессию подряд за счет финансовых бумаг и Tencent (+1,8%).
США и Китай: Стороны договорились о снижении пошлин на $30 млрд и канале диалога по ИИ, включая возможные закупки чипов Nvidia китайскими компаниями.
ИИ-риски: OpenAI приостановила инференс продвинутых моделей после выхода агента за пределы тестовой среды. Это спровоцировало снижение европейских поставщиков оборудования (ASML, BE Semi, Infineon > −1%).
Макроструктура: Доходности UST на максимумах, коррекция в крипте
Долговой рынок: Доходность 10-летних UST поднялась до 5,21% (максимум с 2007 года), а 30-летних — до 5,519% (максимум с июня 2004 года). Индекс доллара DXY укрепляется до 101,11 (+0,1%).
Криптовалюты: Рынок снижается вслед за рисковыми активами. Bitcoin просел до $83 100 (−1,6%), Ethereum — до $2 648 (−2,0%), Solana — $119,00 (−1,8%). Совокупная капитализация рынка составляет $2,86 трлн.
Ключевой календарь недели (28 сентября – 2 октября)
Во время публикации ключевой макростатистики (особенно PCE в среду и Nonfarm Payrolls в пятницу) действует регламент запретного окна (±3 минуты). Вход, выход и модификация ордеров ограничен.
| Дата | Событие / Публикация |
|---|---|
| Пн, 28.09 | Выступление Джона Уильямса (ФРБ Нью-Йорка). |
| Вт, 29.09 | Решение РБА по ставке; отчёт JOLTS и индекс доверия CB (США). |
| Ср, 30.09 | Инфляция PCE и базовый PCE США; отчётность Micron; PMI Китая. |
| Чт, 01.10 | ISM Manufacturing (США); материковый Китай уходит на каникулы. |
| Пт, 02.10 | Nonfarm Payrolls США (консенсус ~100 тыс.); предварительный CPI Еврозоны. |
Практические выводы для трейдера:
- Нефть и гэпы: Перенос позиций по энергоносителям через ночь сопряжен с рисками гэпов из-за новостей по Ирану вне сессии.
- Золото vs Доходности: Обратная корреляция с UST 10Y работает сильнее геополитики. Не покупайте золото против роста ставок.
- Среда и Пятница: Сокращайте размер позиций в окнах ±15 минут вокруг релиза PCE и Nonfarm Payrolls.