Рынки 21 сентября: Нефть падает, акции растут в ожидании глав США и Китая
Сегодня, в понедельник 21 сентября 2026 года (данные на 14:30 по Алматы / 09:30 GMT), мировые рынки демонстрируют позитивную динамику: в Европе и Азии растут акции, а фьючерсы на индексы США торгуются в плюсе. Главным фактором выступает снижение цен на нефть четвёртую сессию подряд. В центре внимания инвесторов на этой неделе — запланированная на четверг встреча Дональда Трампа и Си Цзиньпина, а также публикация ключевых данных по инфляции (PCE) в США в пятницу.
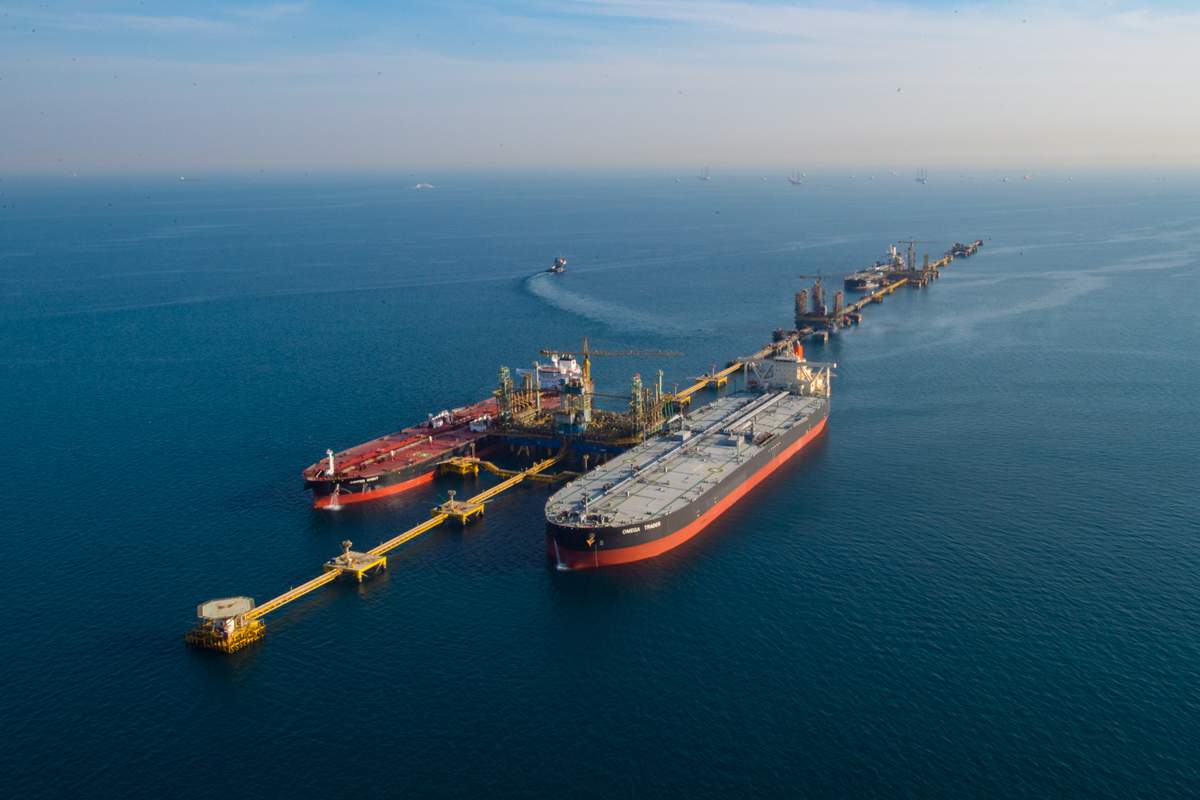
Нефть: Снижение к $101,71 и геополитический контекст
Динамика цен: В начале азиатской сессии котировки Brent опускались до $101,71 за баррель — минимума с 10 сентября. Рынок закладывает надежды на дипломатические подвижки по иранскому вопросу на полях Генассамблеи ООН, а также учитывает частичное восстановление поставок из Саудовской Аравии.
Экспорт Саудовской Аравии: По предварительным данным Kpler, экспорт в сентябре составляет чуть более 4 млн баррелей в сутки (против 2,4 млн в августе), в основном за счет Ормузского пролива.
Риски и дипломатия: Хуситы заявили об атаках ракетами и дронами по объектам в Эр-Рияде и хабу Aramco в Янбу. По данным иранских источников, Китай попросил Иран сдержать хуситов. Трамп допустил встречу с президентом Ирана Пезешкианом в Нью-Йорке.
Фондовые рынки: Подъем в Европе и Азии, позитив на фьючерсах США
Европа: Индекс STOXX 600 к 08:20 GMT вырос на 0,8%, до 640,55 пункта. Драйвером выступают технологические компании (+2% на фоне чипмейкеров Soitec и Aixtron). Сдешевление нефти поддерживают авиакомпании и туроператоров.
Азия: Биржи Японии закрыты из-за праздника. Южнокорейский KOSPI прибавляет 1,5% (~6 996) благодаря сектору полупроводников. Hang Seng вырос на 0,4% (~24 854), Shanghai Composite — на 0,4% (~3 929). Юань укрепился до максимума за 3,5 года.
США: Фьючерсы демонстрируют уверенный рост (данные CNBC на 04:46 NY): S&P 500 +0,66%, Nasdaq-100 +1,04%, Dow +0,72%.
Валюты, облигации и решение НБК
Валютный рынок и Treasuries: Пара EUR/USD торгуется в районе 1,1476 (−0,1%). Доходность 10-летних облигаций США снизилась примерно до 4,97% после отката от уровня 5% в пятницу.
Китай (Ставки LPR): Народный банк Китая в воскресенье сохранил базовые кредитные ставки 16-й месяц подряд: 1-летняя LPR — 3,00%, 5-летняя — 3,50%, что совпало с ожиданиями всех 21 участника опроса Reuters.
Драгметаллы и Криптовалюты
Драгметаллы (XAU/USD): Золото снижается до $4 359 за унцию (−0,5%). На металл продолжают давить высокие доходности госдолга и ожидания жесткой политики ФРС.
Цифровые активы: Bitcoin удерживает отметку $81 360 (+1,1%), Ethereum растет активнее — до ~$2 666 (+3,4%). Внушительный приток капитала 18 сентября позволил американским спотовым Bitcoin-ETF избежать оттока по итогам недели, в то время как спотовые Ether-ETF потеряли $140 млн.
Календарь главных событий недели
Во время публикации важнейших макроэкономических данных действует регламент запретного окна (±3 минуты). Открытие, закрытие и редактирование параметров ордеров в этот период недоступны.
| День | События и публикации |
|---|---|
| Понедельник | Выступления представителя ФРС Гулсби, главы ЕЦБ Лагард и главы Банка Канады Маклема. |
| Среда | Предварительные PMI: США (прогноз 55,2 vs 56,0), Еврозона (прогноз 51,7 vs 52,0). |
| Четверг | Встреча Трампа и Си Цзиньпина (ИИ, тарифы, редкие металлы); решения ШНБ и Banxico. |
| Пятница | Публикация индекса инфляции PCE в США. |
Итог: Материал носит информационный характер и не является инвестиционной рекомендацией. Торговая неделя обещает повышенную волатильность во второй половине на фоне геополитических переговоров и публикаций PCE.